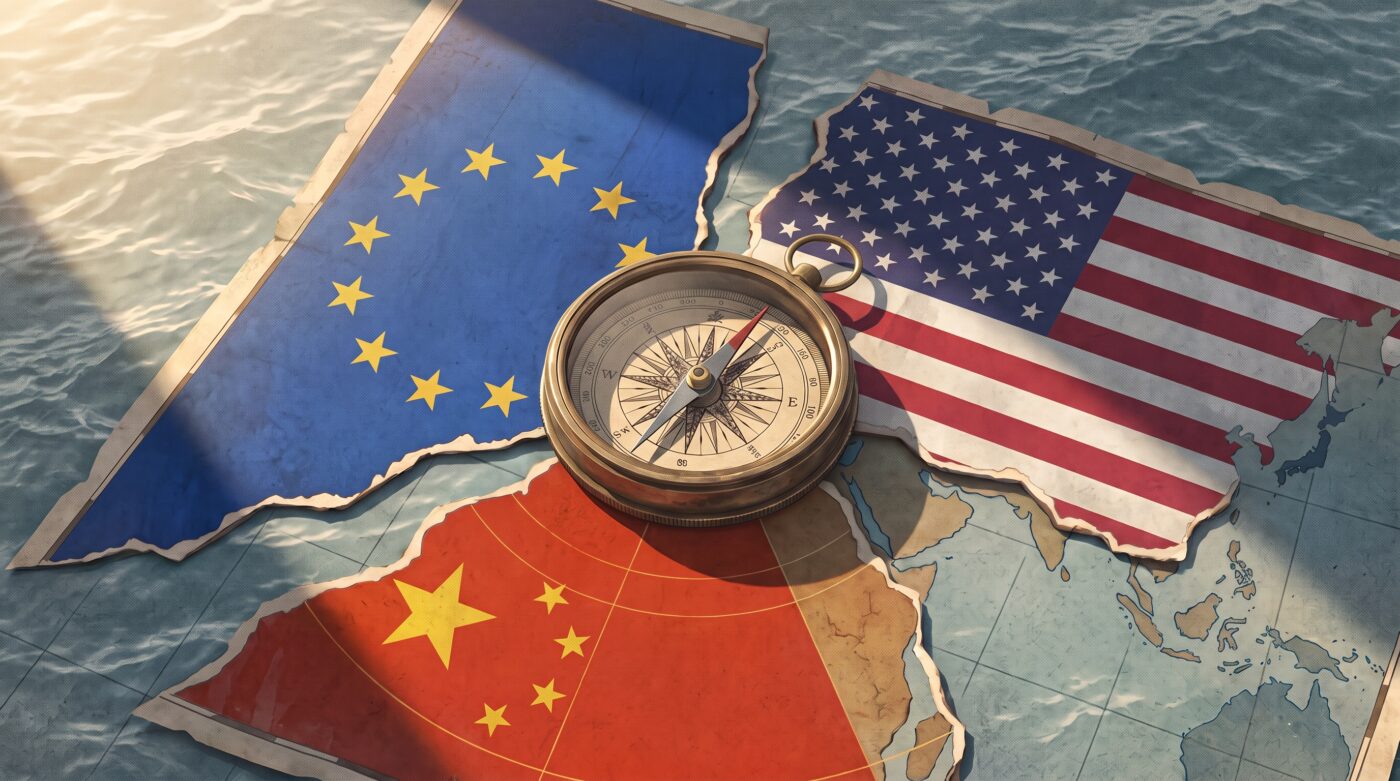
L’ESG est devenu en 2026 un révélateur des rapports de force entre blocs commerciaux, bien au-delà de la conformité. Washington traite les directives européennes comme des barrières commerciales, et Pékin se dote d’outils juridiques contre la diligence raisonnable étrangère. Pourtant, sur le reporting, les trois blocs convergent davantage qu’on ne le croit, y compris sur la double matérialité entre l’Europe et la Chine. Groupes européens hors de l’UE, groupes américains implantés en Europe, groupes chinois en Europe et européens en Chine sont pris dans ces lignes de fracture. Voici une carte des convergences et des divergences, et des principes concrets pour naviguer sans se renier.
1. Une carte à trois pôles : convergence du reporting, fracture de la vigilance
Nous le soulignions dans notre analyse des inégalités mondiales et de leurs implications pour la durabilité d’entreprise : la licence sociale des entreprises ne repose plus seulement sur l’application des règles. Elles doivent préserver leur crédibilité sur des marchés dispersés, aux intérêts économiques divergents. Pour s’y retrouver, il faut distinguer deux terrains qui évoluent en sens inverse : le reporting, où les blocs convergent, et la diligence raisonnable, où ils s’affrontent.
Sur le reporting, une convergence plus large qu’il n’y paraît. L’Europe, avec les ESRS, et la Chine partagent désormais un principe structurant : la double matérialité. Depuis 2026, les grandes sociétés cotées chinoises des indices SSE 180, STAR 50, SZSE 100 et ChiNext, ainsi que les sociétés à double cotation, doivent publier un rapport de durabilité. Les lignes directrices des bourses chinoises imposent d’évaluer à la fois l’impact des enjeux sur l’entreprise et l’impact de l’entreprise sur l’économie, la société et l’environnement. En parallèle, comme le décrit le profil juridictionnel de l’IFRS Foundation, le ministère chinois des Finances a posé les fondations d’un système national unifié qui s’inspire de l’ISSB.
Notre analyse Norme climatique en Chine : CSDS en action montrait que cette approche hybride rapproche la Chine à la fois de l’ISSB et de la CSRD. Le reste des grandes économies converge vers le socle ISSB : selon S&P Global, 28 juridictions l’avaient adopté au 22 avril 2026, et 12 autres prévoyaient de le faire.
La divergence américaine. Les États-Unis sont l’exception. Dans ses commentaires officiels publiés par la Mission américaine auprès de l’UE, Washington oppose explicitement sa matérialité strictement financière à la double matérialité européenne. Notre comparaison des réglementations ESG de l’AEMF et de la SEC montrait déjà des sensibilités différentes : une compréhension plus profonde de la dimension sociale côté européen, une avance sur la gouvernance côté américain.
Sur la diligence raisonnable, une fracture ouverte. La vigilance est le terrain de l’affrontement. Côté américain, l’enjeu est commercial. Dans la déclaration conjointe UE–États-Unis de 2025, l’UE s’est engagée à ce que la CSDDD et la CSRD n’entravent pas indûment le commerce transatlantique. Un an plus tard, Washington juge l’Omnibus insuffisant et menace de toute mesure nécessaire. La pression s’étend au secteur énergétique : le secrétaire américain à l’Énergie et le ministre qatari de l’Énergie ont appelé, dans une lettre conjointe, à abroger la CSDDD ou à en retirer les dispositions les plus pénalisantes.
Côté chinois, l’enjeu est la souveraineté. Au printemps 2026, le Conseil d’État a adopté deux décrets : le décret 834 sur la sécurité des chaînes d’approvisionnement et le décret 835 contre l’extraterritorialité étrangère. Tous deux sont entrés en vigueur immédiatement. Le Sud global conteste, lui, les mesures unilatérales : la Déclaration de New Delhi des BRICS, en septembre 2026, s’est opposée au mécanisme d’ajustement carbone aux frontières et aux autres mesures unilatérales entravant le commerce.
Un vide multilatéral. Aucune enceinte ne coordonne plus ces évolutions. La présidence américaine du G20 a fait de l’allègement des charges réglementaires sa priorité, et la première réunion des ministres des Finances de 2026 s’est achevée sans déclaration commune.
2. Quatre profils d’entreprises, quatre expositions
Cette carte se traduit par des expositions très différentes selon l’origine du groupe et le lieu de ses opérations.
Le groupe européen opérant hors de l’UE. Son exposition tient à la portée des textes qu’il applique. L’Omnibus a relevé le seuil de la CSDDD à 5 000 salariés et 1,5 milliard d’euros de chiffre d’affaires, et supprimé l’obligation de plan de transition climatique. Pour les groupes qui restent dans le champ, l’obligation couvre toujours leurs chaînes d’activités mondiales, avec une transposition attendue d’ici juillet 2028. Nous l’avions souligné dans CSDDD en péril : pourquoi les entreprises divergent : la directive devait imposer les mêmes obligations à toute grande entreprise présente sur le marché européen. Cette ambition devient plus coûteuse à tenir dans un monde fragmenté.
Le groupe américain très implanté dans l’UE. Son exposition est inverse. Ses filiales européennes relevant de la CSRD publieront généralement en 2028 sur l’exercice 2027. La CSRD s’étendra ensuite aux grands groupes non européens actifs dans l’UE, à partir de 2029. La difficulté est politique : produire un reporting en double matérialité en Europe pendant que son gouvernement conteste ce principe. Notre comparaison des règles SEC, CSRD/ESRS et IFRS montrait qu’un socle commun est possible, à condition de l’assumer. Si Bruxelles accordait la « présomption de conformité » réclamée par Washington, l’égalité de traitement serait inversée au détriment des groupes européens. Les amendements à la CSDDD montrent à quel point cet équilibre reste disputé.
Le groupe chinois implanté dans l’UE. Sur le reporting, sa marche est plus basse que celle d’un groupe américain : ses rapports en Chine appliquent déjà la double matérialité (sur la thématique climatique seulement). Mais les échéances produits approchent. Le règlement européen sur le travail forcé sera pleinement applicable au 14 décembre 2027, sans exemption par pays ni par secteur. Les obligations de diligence du règlement batteries s’appliqueront, selon le Conseil de l’UE, à partir du 18 août 2027. Elles concernent directement les fabricants chinois de batteries installés en Europe.
Ce groupe vit aussi un paradoxe. Sa filiale européenne doit mener une diligence sur sa propre chaîne d’approvisionnement en Chine, alors que le décret 834 impose à toute organisation présente en Chine d’exécuter les mesures prises à ce titre. Le climat politique pèse également. Selon le rapport 2025/2026 de la Chambre de commerce chinoise auprès de l’UE, 81 % des entreprises interrogées perçoivent une imprévisibilité croissante, et plus de 40 % disent avoir subi un traitement différencié. Pékin a répondu sur le terrain juridique : sa première décision au titre du décret 835 a qualifié d’extraterritoriale abusive une enquête européenne menée au titre du règlement sur les subventions étrangères contre Nuctech.
Le groupe européen implanté en Chine. C’est le profil le plus exposé au conflit de lois. La CSDDD et l’UFLPA américaine imposent d’enquêter sur les chaînes d’approvisionnement chinoises ; le droit chinois restreint désormais précisément ces enquêtes. Trois points de friction dominent :
- Les audits et questionnaires. Menés pour la CSDDD, ils entrent en conflit avec les restrictions du décret 834 sur la collecte d’informations.
- La rupture de relation. Rompre avec une contrepartie chinoise pour se conformer à une exigence étrangère peut exposer l’entreprise à des mesures.
- Les politiques groupe. Une politique imposant aux filiales chinoises de suivre automatiquement des sanctions étrangères peut être mal interprétée.
La Chambre de commerce européenne en Chine a jugé que les dispositions floues du décret 834 accroissent le risque de faire des affaires en Chine ou avec la Chine. Les dépendances opérationnelles persistent pourtant, même si les entreprises hésitent davantage à y engager des capitaux nouveaux.
3. Naviguer entre les blocs : six principes
La tentation est d’attendre que les règles se stabilisent. C’est l’option la plus risquée : les obligations existantes ne disparaissent pas, et les arbitrages non documentés deviennent indéfendables. Voici six principes pour s’appuyer sur les convergences et gérer les divergences.
Premier principe : construire sur la convergence, gérer la divergence. Produire des reportings séparés par juridiction coûte cher et crée des incohérences. Comme nous le recommandions en comparant les normes CSDS, CSRD et ISSB, la voie rationnelle est une architecture de données unique. Elle repose sur un socle aligné sur l’ISSB, partagé par la plupart des grandes économies, complété par une couche d’impact. Cette couche est exigée en Europe et désormais reconnue en Chine, ce qui suppose une maîtrise rigoureuse de la double matérialité. La révision des ESRS, qui renforce l’interopérabilité avec l’ISSB, facilite cette approche.
Deuxième principe : un récit unique, assumé devant tous les publics. Tenir un discours de durabilité à Bruxelles, un discours de performance financière à Washington et un discours de souveraineté à Pékin est intenable à l’ère de la transparence. La ligne doit être arbitrée au plus haut niveau. Notre analyse de la simplification CSRD issue de l’Omnibus plaidait pour que les entreprises s’approprient la réflexion stratégique plutôt que de la déléguer.
Troisième principe : cartographier les conflits de lois et documenter chaque arbitrage. La cartographie des risques doit intégrer une dimension juridique : où une obligation européenne ou américaine heurte-t-elle une interdiction chinoise, et inversement ? Les profils de risques des chaînes de valeur élaborés par Ksapa pour l’OCDE offrent une base. Face à un conflit, la meilleure protection est la traçabilité : base juridique, conseils reçus, alternatives étudiées, décisions, mesures compensatoires. Ce même dossier doit pouvoir démontrer la proportionnalité devant une autorité européenne et l’absence de discrimination devant une autorité chinoise.
Quatrième principe : privilégier l’information publiée et le dialogue quand l’audit devient sensible. Les rapports que les grands fournisseurs chinois cotés publient désormais sous le contrôle de leur propre régulateur sont une source d’information qui ne relève pas d’une collecte par une entité étrangère. C’est une piste à valider juridiquement au cas par cas. Là où l’audit tiers devient risqué, il faut investir dans le dialogue avec les parties prenantes, les mécanismes de réclamation et l’accompagnement des fournisseurs. Comme nous l’écrivions dans Le devoir de vigilance exige un vrai dialogue, c’est aussi ce qu’exigent les lois de vigilance. La médiation offre une voie de résolution moins conflictuelle, comme l’a montré la rencontre rapportée dans Devoir de vigilance : et si la médiation changeait la donne ?
Cinquième principe : utiliser intelligemment le plafond chaîne de valeur. Le plafond instauré par l’Omnibus protège les fournisseurs de 1 000 salariés ou moins sans interdire les demandes plus larges. Selon la Commission européenne, une entreprise peut demander davantage que la norme volontaire, à condition de le signaler et d’informer le fournisseur de son droit de refuser. Dans les juridictions sensibles, s’en tenir au contenu de la norme volontaire réduit la surface de collecte. Les demandes approfondies peuvent être réservées aux risques saillants.
Sixième principe : peser dans le débat plutôt que le subir. Les lignes directrices de la CSDDD, la norme ESRS pour les groupes de pays tiers et les textes d’application des décrets chinois restent à écrire. La Chambre de commerce européenne à Pékin et la Chambre de commerce chinoise à Bruxelles sont aujourd’hui les interlocuteurs les plus actifs sur ces conflits de lois. Y porter des difficultés concrètes et documentées est plus efficace, et moins exposé, qu’une démarche individuelle.
Au fond, la fragmentation ne rend pas l’ESG caduc : elle en change la nature. Le reporting converge et devient une infrastructure commune ; la vigilance se politise et devient un terrain de souveraineté. Les groupes qui s’en sortiront le mieux tiendront une ligne cohérente, ancrée dans des références reconnues comme les Principes directeurs de l’OCDE, plutôt que de chercher à satisfaire chaque bloc séparément.
Ksapa accompagne les groupes internationaux dans la construction d’architectures ESG intégrées, la cartographie des conflits réglementaires et la conception de dispositifs de vigilance adaptés aux contextes sensibles. Contactez-nous.
Image par Runway
CEO and Co-Founder of Ksapa. Member of sustainability boards at major industrial groups and impact investment committees. Drawing on 25 years of experience working with multinationals, mid-size and small businesses across value chains, governments, and international organizations, Farid Baddache focuses on integrating human rights, climate, and ESG governance as drivers of business resilience and competitiveness. Author of several books on sustainability and responsible business. Connect on Bluesky @faridbaddache.bsky.social