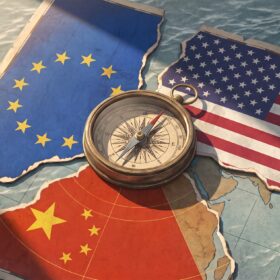
Beaucoup d’entreprises européennes attendent des élections de mi-mandat du 3 novembre un retour à la normale de la relation transatlantique. C’est une erreur de lecture. J’ai passé une large partie de ma carrière à travailler avec des multinationales américaines et des administrations des États-Unis. Ce que j’en retiens, c’est que le protectionnisme, le recentrage sur l’Asie et la redéfinition des alliances sont des tendances de fond, bien antérieures à l’actuelle présidence. Pour les entreprises européennes exposées aux États-Unis, la question n’est donc plus de savoir quand la tempête passera, mais comment s’organiser pour durer.
Les midterms ne changeront pas la donne
Les sondages laissent entrevoir une poussée démocrate, mais le basculement reste incertain. Au Sénat, les républicains défendent une majorité de 53 sièges contre 47, et les projections ont nettement évolué en faveur des démocrates depuis septembre. D’autres analystes, comme le Crystal Ball de Sabato, continuent pourtant de donner l’avantage aux républicains dans la course au Sénat.
Admettons même un Congrès entièrement démocrate. Ses leviers en politique étrangère sont réels, mais limités : auditions, assignations, contrôle budgétaire, votes sur les pouvoirs de guerre. Americas Quarterly estime qu’un tel Congrès multiplierait les votes et l’examen sur ces sujets, sans infléchir les décisions présidentielles.
Le verrou décisif est le veto présidentiel. Pour imposer une loi encadrant la politique commerciale, il faudrait une majorité des deux tiers dans les deux chambres, rappelle l’analyse de la Banque Nationale du Canada. Aucun scénario électoral ne l’offre aux démocrates. La plupart des droits de douane reposent par ailleurs sur des pouvoirs exécutifs. Les tribunaux en ont invalidé une partie, mais d’autres bases légales restent mobilisables, comme le détaille cette analyse publiée par BNN Bloomberg.
Les marchés financiers ne s’y trompent pas. Jefferies anticipe un taux tarifaire effectif moyen maintenu entre 10 et 20 %, même en cas de gouvernement divisé. Quant à l’Europe, Defence24 lui conseille de ne pas attendre des midterms un changement de la pensée stratégique américaine. Il peut même se produire l’effet inverse : un président entravé sur le front intérieur cherche souvent à reprendre l’initiative à l’international, où il a les mains plus libres.
2028 ne sera pas une rupture
L’argument suivant est connu : il suffirait d’attendre la prochaine présidentielle. L’histoire récente invite à la prudence. Le désintérêt relatif pour l’Europe ne date pas de 2017. Dès 2011, l’administration Obama théorisait le pivot vers l’Asie-Pacifique, présenté comme le nouveau centre de gravité stratégique et économique du monde. Et l’exigence d’un meilleur partage du fardeau de la défense est une constante des administrations successives.
Le protectionnisme non plus n’est pas l’apanage d’un camp. Joe Biden n’est pas revenu sur les droits de douane imposés à la Chine sous Trump 1. Il les a même relevés en 2024, notamment sur les véhicules électriques. Son conseiller à la sécurité nationale, Jake Sullivan, a théorisé en 2023 une stratégie industrielle américaine assumée, en rupture avec le consensus libre-échangiste des décennies précédentes. Les grandes lois de subventions de cette période ont été vécues par beaucoup d’industriels européens comme du protectionnisme vert.
Une alternance en 2028 changerait la méthode, pas la direction. Un président démocrate traiterait sans doute de nouveau les alliés comme des atouts plutôt que comme des centres de coût. Il rétablirait une certaine prévisibilité et ciblerait ses mesures commerciales sur les rivaux plutôt que sur les partenaires. Mais la rivalité avec la Chine, la priorité indo-pacifique, la politique industrielle et la pression sur les budgets de défense européens resteraient en place. L’analyse de l’institut polonais PISM le soulignait déjà lors de précédents scrutins : un Congrès hostile ne modifie pas en profondeur la politique étrangère d’un président.
Surtout, une partie des dégâts est irréversible. Les partenaires des États-Unis savent désormais qu’un retournement est possible tous les quatre ans. Cette instabilité structurelle impose de se couvrir, quel que soit le vainqueur. C’est d’ailleurs le constat qui sous-tend le rapport Draghi sur la compétitivité européenne : l’Europe ne peut plus compter sur nombre des facteurs qui ont porté sa croissance.
Diversifier : six pistes stratégiques
Organiser l’entreprise pour la divergence, plutôt que parier sur un retour à la convergence, suppose d’agir sur plusieurs leviers à la fois.
1. Porter la géopolitique au niveau du conseil d’administration. Les plans stratégiques doivent tenir dans plusieurs scénarios contrastés : tarifs ciblés, tarifs généralisés, sanctions secondaires, rupture d’accès à une technologie. Cela suppose de relier des fonctions qui travaillent encore trop souvent en silo : achats, conformité douanière, gestion des risques et affaires publiques, à Bruxelles comme à Washington. Nous avons proposé une boussole pour les conseils d’administration qui suit ces divergences juridiction par juridiction.
2. Bâtir un socle de pilotage unique et des déclinaisons modulaires. Construire deux systèmes, l’un pour l’Europe et l’autre pour les États-Unis, coûte cher et crée des incohérences. Il vaut mieux un noyau interne unique, aligné sur le standard le plus exigeant pour les risques réellement matériels, puis des déclinaisons de reporting et de communication par juridiction. Le vocabulaire peut s’adapter, jamais les faits : des discours contradictoires selon les marchés deviennent une pièce à charge dès qu’on les met côte à côte. Investir dans cette gouvernance ESG reste un choix sans regret, quel que soit le scénario. Nous détaillons les lignes de convergence et de fracture entre blocs dans une analyse dédiée.
3. Passer de l’efficience à la résilience dans les chaînes d’approvisionnement. L’exposition tarifaire ou aux sanctions se mesure ligne par ligne, par pays d’origine et par nomenclature douanière, pas seulement fournisseur par fournisseur. La cartographie des risques pays doit donc descendre au-delà du rang 1. Le double sourcing et la régionalisation coûtent cher : il faut les réserver aux intrants critiques et non substituables, et raisonner en coût total plutôt qu’en prix d’achat. Les contrats doivent intégrer des clauses de partage du risque douanier et de changement de loi.
4. Sécuriser les matières premières agricoles par l’amont. Pour le cacao, le café, le caoutchouc naturel ou la noix de coco, la diversification géographique a ses limites. La sécurité d’approvisionnement passe par des relations directes et durables avec les producteurs, des programmes de résilience face aux chocs climatiques et une traçabilité qui sert à la fois la conformité européenne et la continuité de l’offre. La certification seule protège l’acheteur sans sécuriser l’approvisionnement, comme nous l’expliquons à propos de l’illusion de la certification. Il faut aussi regarder les intrants agricoles eux-mêmes, engrais et protéines végétales en tête, où les dépendances européennes sont structurelles.
5. Reprendre la main sur les données et les technologies. La dépendance aux fournisseurs américains de cloud, de logiciels et d’intelligence artificielle expose les entreprises au droit extraterritorial des États-Unis et aux contrôles à l’export. Trois réflexes s’imposent : classer les données par sensibilité et héberger les plus critiques hors de portée des législations extraterritoriales, exiger la réversibilité contractuelle et tester réellement les plans de sortie, anticiper que les fournisseurs américains appliqueront des conditions différentes selon les juridictions à mesure que les règles européennes et américaines divergent.
6. Traiter les matériaux critiques comme un enjeu de souveraineté. Sur ce terrain, la dépendance la plus aiguë de l’Europe n’est pas américaine mais chinoise, en particulier sur le raffinage. Le règlement européen sur les matières premières critiques fixe un cap, mais les leviers décisifs restent entre les mains des entreprises : contrats d’approvisionnement de long terme, stocks stratégiques, écoconception et recyclage. La circularité devient alors un outil de souveraineté. Plus largement, tout intrant peut devenir stratégique, d’où la nécessité de repenser la création de valeur partagée dans les chaînes stratégiques, sujet que les dirigeants réunis au B7 de Paris ont placé au rang de priorité des conseils.
Ces chantiers ne relèvent pas de la conformité. Ils dessinent la compétitivité européenne des dix prochaines années. Les entreprises qui les engagent maintenant, sans attendre le verdict de novembre ou celui de 2028, prendront une longueur d’avance sur celles qui espèrent encore un retour au monde d’avant.
CEO and Co-Founder of Ksapa. Member of sustainability boards at major industrial groups and impact investment committees. Drawing on 25 years of experience working with multinationals, mid-size and small businesses across value chains, governments, and international organizations, Farid Baddache focuses on integrating human rights, climate, and ESG governance as drivers of business resilience and competitiveness. Author of several books on sustainability and responsible business. Connect on Bluesky @faridbaddache.bsky.social